Рынок пошел вниз
Текущая динамика мирового рынка драгоценных металлов демонстрирует выраженный перелом многомесячного растущего тренда, о чем свидетельствует резкое проседание котировок золота на 3% по итогам прошедшей недели. Цены на желтый металл закрепились на уровне $4160 за унцию, торговый диапазон недели оказался чрезвычайно широким: начав движение с отметки $4277, котировки предприняли попытку роста к максимуму на уровне $4280, однако быстро встретили сильное сопротивление и опустились к локальному дну в $4110, завершив пятницу всего в $15 от дневных минимумов после неудачного отскока выше психологического рубежа в $4200.
Фундаментальный фон сформировался под мощным давлением возобновившегося роста доходностей долгосрочных казначейских облигаций США и укрепления индекса доллара до двухмесячных пиков. Страхи инфляции, подпитываемые высокими ценами на нефть и эскалацией конфликта между США и Ираном, заставили рынки заложить в цены вероятность дальнейшего жесткого курса ФРС. Дополнительным дестабилизирующим фактором стали новости о решении американских властей задействовать стратегические нефтяные резервы для сдерживания цен на топливо, что спровоцировало распродажи по всему сырьевому сектору и вызвало новый виток роста ставок госдолга. Даже публикация слабых макроэкономических показателей давала лишь временный отскок. Наиболее показательной стала реакция на сентябрьский отчет по рынку труда США, зафиксировавший прирост всего 29 000 рабочих мест, рост безработицы до 4,2% и понижение данных за прошлые периоды. Несмотря на то, что это существенно снизило вероятность октябрьского повышения ставки ФРС, золото не сумело удержать завоеванные позиции: капитал мгновенно перетек в раллирующие фондовые индексы и высокодоходные облигации, проигнорировав статус драгметалла как защитного актива.
В экспертном сообществе на этом фоне сформировалось несколько сценариев развития событий. С одной стороны, фиксируется парадоксальная уязвимость металла к позитивным для него новостям, что указывает на техническую истощенность многолетнего ралли и переток институционального капитала в гособлигации. Аналитики проводят параллели с кризисом суверенного долга в Европе 2011–2012 годов, когда после достижения исторического пика золото погрузилось в четырехлетний медвежий тренд. При реализации краткосрочного негативного сценария, если рост доходностей казначейских бумаг продолжится, а доллар удержит преимущество, котировки рискуют опуститься к ключевой поддержке на отметке $4000 за унцию.
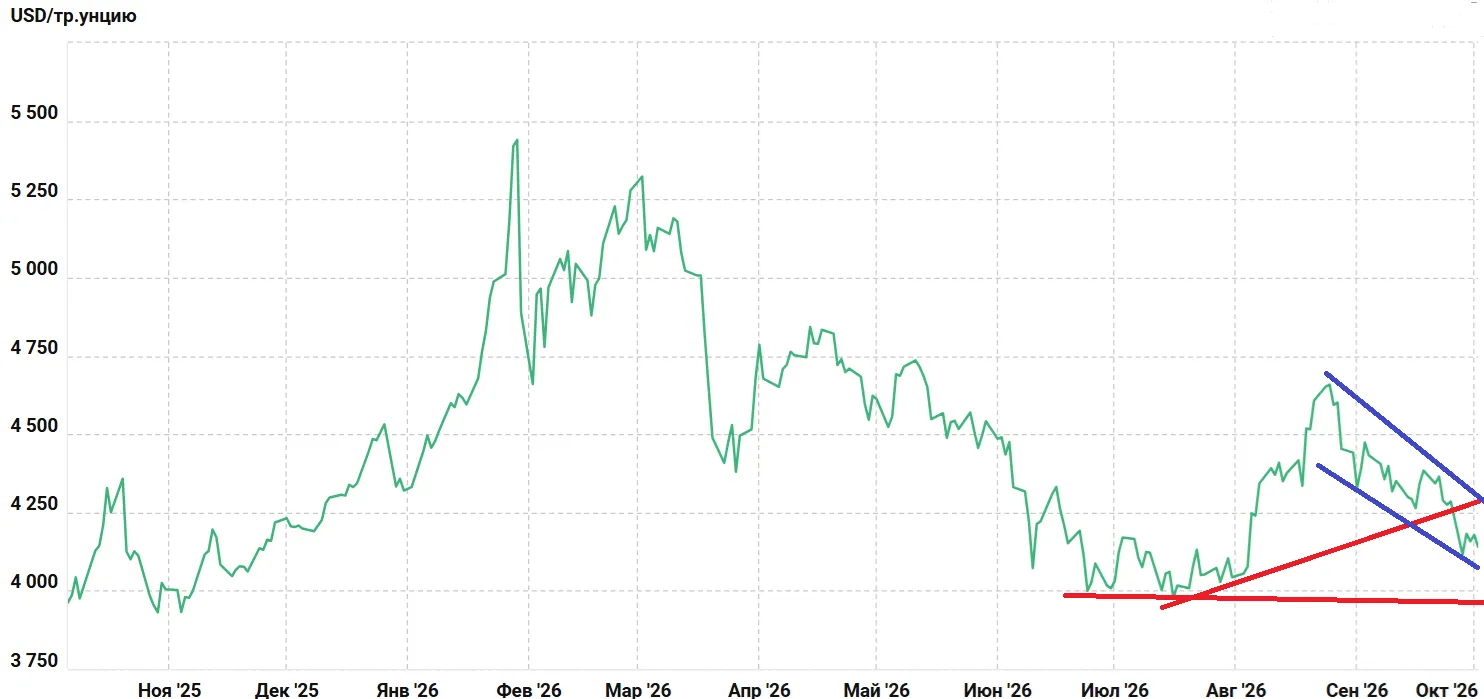
С другой стороны, рассматривается и сценарий временной коррекции перед новым витком роста. Осторожные сигналы руководства ФРС об отсутствии спешки с очередным ужесточением создают условия для формирования локального дна. Закрепление цен выше диапазона $4280–$4300 вернет бычий импульс, открывая дорогу к ценовым ориентирам $4400–$4500 на фоне сильного сезонного фактора, традиционно проявляющегося с ноября по январь. В пользу долгосрочного восходящего тренда также продолжают играть фундаментальные дисбалансы — колоссальный дефицит бюджета США, масштабные закупки золота Китаем и геополитические риски, которые проявят себя с новой силой при первой же волне ослабления доллара.
Сдвиг в рыночных ожиданиях подтверждается актуальными опросами информ.агентств: среди профессиональных аналитиков число сторонников дальнейшего падения цен выросло до 46%, тогда как в продолжение роста верят 23%, а 31% склоняются к нейтральной динамике. Розничные инвесторы впервые с конца июля утратили бычье большинство, сократив долю оптимистично настроенных участников до 47%, в то время как 33% прогнозируют снижение, а 20% ждут боковой консолидации. На текущей неделе определяющими факторами для ценообразования станут геополитические новости, индекс ISM в сфере услуг с особым вниманием к компоненту занятости, протоколы сентябрьского заседания ФРС, статистика по заявкам на пособия по безработице и предварительный индекс потребительского доверия Мичиганского университета, которые и определят, устоит ли золото выше $4100 или продолжит свою коррекцию.